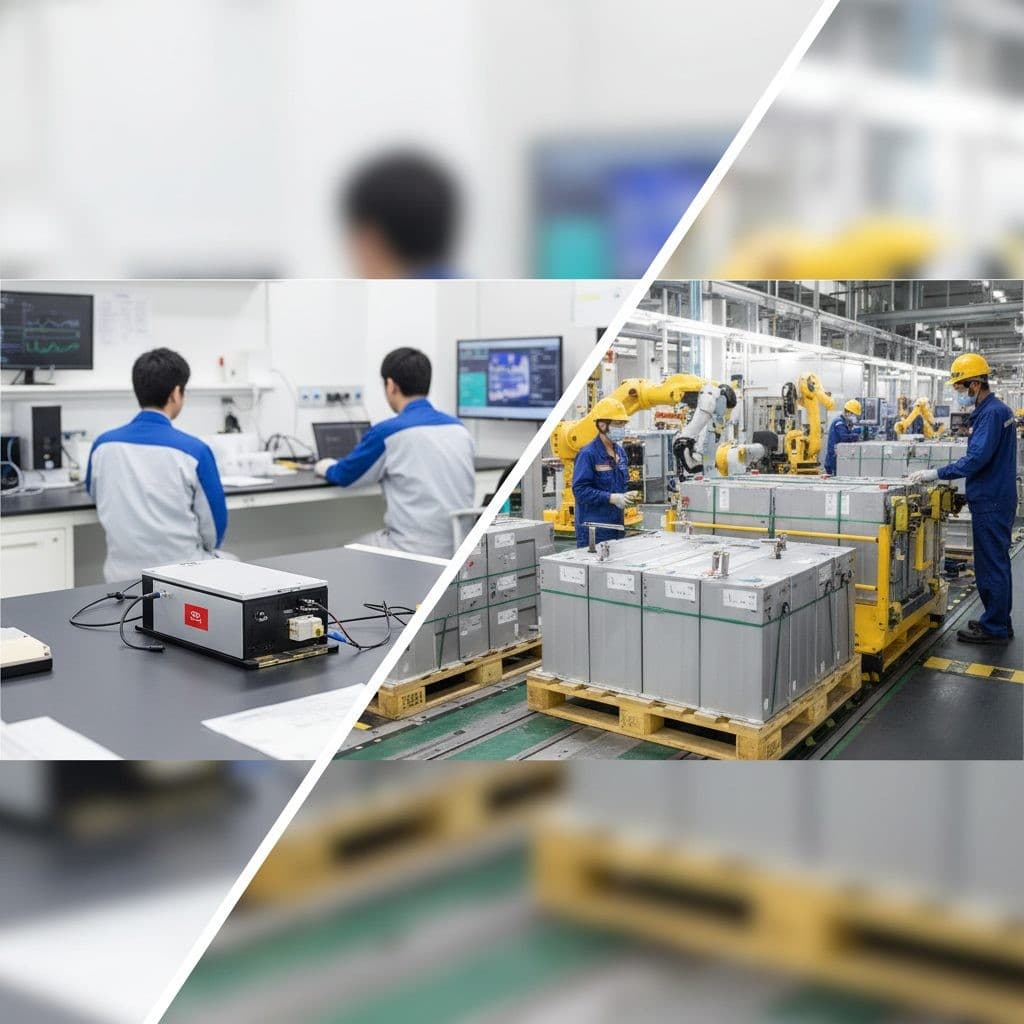
As baterias de estado sólido deixaram os laboratórios e entraram em testes reais em 2024. Enquanto o Japão valida protótipos industriais com eletrólitos sulfetados, a China já comercializa versões semi-sólidas capazes de ultrapassar mil quilômetros de autonomia. A produção em escala global ainda enfrenta obstáculos, mas a transição energética automotiva já consolidou seu próximo horizonte tecnológico.
Estado sólido entra em cena: como Toyota e China trilham caminhos distintos rumo à próxima bateria
A indústria automotiva atravessa uma bifurcação clara na rota da eletrificação. De um lado, o Japão consolida a aposta em baterias totalmente sólidas, com a Toyota direcionando recursos públicos do Ministério da Economia, Comércio e Indústria (METI) para desenvolver eletrólitos sulfetados. Do outro, a China acelera a presença comercial de versões semi-sólidas, que já equipam ônibus e vans da FAW com autonomia superior a mil quilômetros conforme homologações de frota recente. A diferença estratégica é evidente: enquanto a montadora japonesa busca eficiência radical, a chinesa prioriza escalabilidade imediata e controle de custos.
Uma corrida com dois ritmos estratégicos
O modelo japonês depende fortemente de uma joint venture técnica com a Idemitsu Kosan, responsável pelo fornecimento do eletrólito sulfetado. As cronagens industriais indicam início de operações da planta-piloto em Okazaki ao redor de 2026, marco destinado à validação e veículos especiais de demanda pontual, não à venda em massa. A produção industrial em larga escala segue projetada para 2030, com entrada inicial concentrada em nichos premium.
Em contraste, o cenário chinês avança por meio de soluções híbridas. Empresas como FAW e NIO utilizam baterias semi-sólidas que retêm entre 5% e 10% de eletrólito em forma de gel ou líquido, conforme especificações técnicas divulgadas. Essa composição melhora o contato interno entre partículas e permite o reaproveitamento de grande parte do maquinário atual, reduzindo investimentos em capital fixo em aproximadamente 40%. A estratégia segue uma lógica incremental: domina-se primeiro frotas comerciais, onde a logística e a gestão de riscos são centralizadas, para depois migrar para o segmento passageiro.
Desafios de engenharia que explicam a demora
O eletrólito sulfetado promete densidades energéticas acima de 500 Wh/kg na célula, chegando a 750 Wh/L volumétrico em testes laboratoriais controlados. Contudo, o material reage violentamente com a umidade do ar, gerando gás sulfídrico tóxico. Isso obriga o uso de encapsulamento hermético rigoroso e linhas de montagem instaladas dentro de câmaras de atmosfera seca industrial, elevando drasticamente o custo inicial de fabricação.
Outro ponto crítico é o ânodo de lítio metálico, que elimina a grafite tradicional e amplia a capacidade. Historicamente, essa configuração favorece a formação de dendritos, pequenos cristais capazes de perfurar separadores internos e causar microcurtos-circuitos. O eletrólito sólido age como barreira física, mas falhas micrométricas nas interfaces podem levar à degradação prematura. Pesquisas atuais focam em camadas interfaciais artificiais estabilizadas para conter o problema.
Quando esses gargalos forem resolvidos em escala, as projeções técnicas da Toyota indicam recarga de 10% a 80% em apenas 10 minutos, graças à baixa resistência interna e à gestão térmica ativa. A expectativa de vida útil supera 2.000 ciclos com degradação inferior a 20%, equivalente a 300.000 km ou mais. Dados preliminares de campo das primeiras unidades chinesas mostram estabilidade promissora, mas avaliações de longo prazo continuam em andamento.
Impacto direto e indireto no mercado brasileiro
Ainda que a chegada competitiva de baterias totalmente sólidas ao Brasil esteja condicionada a barreiras fiscais e à falta de acordos tecnológicos preferenciais até 2030, os reflexos começam a ser sentidos agora. A pressão competitiva global mantém a curva de queda nos preços de células convencionais, beneficiando fabricantes nacionais e importações ativas como BYD e Nissan. Além disso, a arquitetura mais leve para uma mesma autonomia reforça projetos alinhados ao programa Rota 2030 e Mover, podendo abrir portas para bônus fiscais caso a CONMETRO ajuste os critérios de avaliação.
Um dos trunfos técnicos também se conecta diretamente ao cotidiano urbano. A contenção intrínseca da fuga térmica aponta a solução estrutural para discussões regulatórias sobre carregamento em áreas comuns de condomínios, setor que historicamente enfrenta restrições devido a incidentes com baterias tradicionais. Embora a autonomia superior a mil quilômetros reduza a dependência de redes de recarga ultrarrápida em rodovias, o comportamento de viagem brasileiro continua valorizando relação custo-benefício e conforto imediato, fatores que mantêm a adoção gradual da tecnologia.
Conclusão prática
Mantém-se essencial separar a realidade semi-sólida da promessa total. Se você pretende adquirir um elétrico nos próximos dois anos, observará evolução contínua em íons de lítio e sódio-íon, com ganhos seguros de autonomia e redução de preço. A bateria de estado sólido completa chegará primeiro a mercados especializados e veículos premium, com paridade de custo distante. Acompanhe os testes de frota chineses e a validação japonesa como termômetros da maturidade industrial, mas projete suas decisões de compra com base na oferta convencional madura, que já atende à maioria das necessidades atuais.